Domínguez Lobato Abogados Bufete de abogados en Jerez de la Frontera, Sanlúcar de Barrameda y Madrid
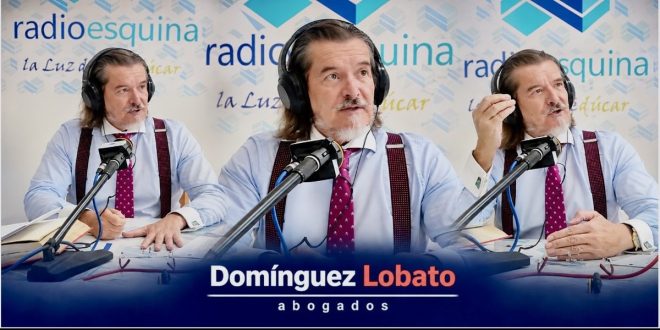
Lo que hablamos en Radio Esquina sobre la vivienda que se compra entre dos: gananciales o separación de bienes, el dinero de la entrada, el divorcio que disuelve pero no reparte, el banco que no firma los pactos de la pareja y el aval que se firma sin leer. Con Santa Teresa al principio y el testamento de don Quijote al final.
El viernes 6 de noviembre volvía a los micrófonos de Radio Esquina, con Juan José, director del programa, a las preguntas, y Esperanza a los mandos técnicos. El tema lo había anunciado Juan José con un título que no admite rodeos: “Comprar una casa juntos, ¿amor, confianza o riesgo jurídico?”
Y lo resumió con una frase que podría presidir cualquier notaría:
El amor puede terminar, pero una hipoteca no deja de existir porque se haya terminado una relación.
Noviembre es el mes de los difuntos. El día antes del programa se cumplieron treinta años de la muerte de mi madre, María Josefa Rubio Otaolaurruchi, y Juan José tuvo además la delicadeza de recordar a mi padre, Eduardo Domínguez Lobato (1925-2005), periodista, escritor, poeta y articulista, una figura de la cultura sanluqueña. Es justo nombrarlos aquí, porque de ellos venimos. Y de ahí salieron estas maneras de empezar.
Lo que sigue es un resumen ordenado de lo que hablamos, con algunas precisiones que en la radio, por el ritmo de la conversación, no siempre caben. Al final de cada bloque está el fragmento del programa en vídeo.
«Nada te turbe»: empezar por Santa Teresa
Quise abrir el programa con la energía de quienes recordamos en este mes, y con dos versos que casi todos hemos oído alguna vez. Santa Teresa de Jesús y San Juan de la Cruz son doctores de la Iglesia, pero son sobre todo creadores literarios: la mística no es sino el intento de acercarse a un espíritu superior de la manera más concentrada y más auténtica posible. Leí en antena Nada te turbe y las primeras estrofas de Vivo sin vivir en mí:
Nada te turbe,
nada te espante;
todo se pasa,
Dios no se muda.
La paciencia
todo lo alcanza;
quien a Dios tiene
nada le falta:
solo Dios basta.
Vivo sin vivir en mí,
y tan alta vida espero,
que muero porque no muero.
Y añadí una recomendación que, en realidad, es una obligación de oficio. Quien se dedica a la oratoria o a la escritura, y los abogados vivimos de las dos, tiene que conocer a los clásicos, aunque sus métricas y sus rimas parezcan hoy excesivas. Picasso fue antes que nada un gran pintor clásico. No se puede empezar haciendo lo que hace Picasso: hay que empezar haciendo lo que hacía Velázquez, y cuando se domina la técnica, seguir el propio camino.
De dónde venimos, dónde estamos y adónde vamos
Para analizar cualquier problema hay que desmenuzarlo. En antena lo expliqué con un arroz: el que más me gusta es el arroz seco de paella, extendido en una capa tan fina que no hay que meter la cuchara para saber qué hay debajo. Todo está a la vista. Así hay que poner la compra de una casa entre dos personas: sobre la mesa, en una sola capa, sin nada escondido en el fondo.
Y para eso hay tres preguntas:
- De dónde venimos: qué tiene cada uno, qué patrimonio trae, qué puede recibir más adelante por herencia.
- Dónde estamos: qué vamos a comprar, cuánto aporta cada uno y cómo se va a pagar.
- Hacia dónde vamos.
Cuando las tres están claras, las cláusulas de la escritura se escriben casi solas.
Gananciales o separación de bienes: no es un agravio
Muchas parejas viven la separación de bienes como una ofensa. Si el que más tiene propone el régimen de separación, el otro entiende que le está diciendo «como tú no tienes nada…». Pero en muchos casos la diferencia es menor de lo que se cree, porque aun en gananciales hay bienes que siguen siendo de cada uno. Lo que cada cónyuge tenía al empezar la sociedad, lo que recibe después por herencia o donación y lo que adquiere a costa de esos bienes es privativo (artículo 1346 del Código Civil). Quien hereda, hereda para sí, aunque esté casado en gananciales.
Y la separación de bienes tampoco lo resuelve todo. Si dos personas casadas en separación compran juntas una vivienda, en la escritura hay que decir en qué proporción compra cada una: a medias, un 20 y un 80, lo que sea. Si no consta y no puede acreditarse a quién pertenece el bien, la ley lo atribuye a los dos por mitad (artículo 1441).
En antena tuve un recuerdo para los notarios de Sanlúcar, doña Inmaculada, don Eduardo Molina Crespo y don Rafael, pacientes y pedagógicos con quien firma. Su trabajo consiste precisamente en que nadie pueda decir después que firmó sin saber lo que firmaba.
El dinero de la entrada no se reparte
Es el caso más frecuente. Uno de los dos pone 20.000, 50.000 o 60.000 euros que tenía antes de casarse, o que le han dado sus padres, para la entrada del piso. A partir de ahí las cuotas se pagan entre los dos, con dinero ganancial. Y la escritura dice: «se compra para la sociedad de gananciales».
¿Qué ocurre con ese dinero si la pareja se rompe? La ley permite que los cónyuges, de común acuerdo, atribuyan carácter ganancial a lo que compran, cualquiera que sea la procedencia del precio, y presume esa voluntad cuando compran juntos y sin señalar cuotas (artículo 1355). Pero que la casa sea ganancial no convierte en ganancial el dinero privativo que se puso en ella. El artículo 1358 obliga a reembolsar el valor satisfecho a costa del caudal propio, por su importe actualizado. Y el Tribunal Supremo, en Pleno, lo dejó claro en la sentencia 295/2019, de 27 de mayo: quien prueba que el dinero era privativo tiene derecho a que se le reintegre el importe actualizado, «aunque no haya hecho reserva en el momento de la adquisición».
Esa es la clave: la prueba. La ley presume gananciales los bienes del matrimonio mientras no se pruebe lo contrario (artículo 1361). Por eso hay que guardar la transferencia, el extracto de la cuenta de antes de la boda o la escritura de donación de los padres. Si uno aportó 80.000 euros de entrada y el otro 20.000, no es lo mismo figurar al 50 % que poder demostrar de dónde salió cada euro. Lo que uno puso privativamente no se reparte entre los dos: se le devuelve, actualizado, al liquidar.
Y antes de todo eso está la escritura del préstamo. Desde la Ley 5/2019, la que siguió al escándalo de las cláusulas suelo, quien pide una hipoteca tiene que comparecer ante el notario antes de firmar para recibir su asesoramiento, y el notario deja constancia en un acta de las preguntas que se le han hecho y de lo que ha explicado (artículo 15). Aun así, mi consejo fue el mismo de siempre: encargar una consulta sale muchísimo más barato que pagar durante años un error cometido por desconocimiento.
Divorciarse no es repartir: disolver no es liquidar
Aquí está el error que más veces encuentro en el despacho. Mientras dura el matrimonio, la casa ganancial no es de los dos «a medias». No hay un proindiviso, como en esas parcelas de Sanlúcar que han pasado de padres a hijos y en el Registro aparecen con un porcentaje para cada heredero. En gananciales hay una cosa común, pero todavía no hay cuotas.
Con el divorcio, la sociedad de gananciales concluye de pleno derecho (artículo 1392). Desde ese día, lo que cada uno compre, venda o deba es suyo. Pero disolver no es liquidar. La liquidación es otra fase: formar el inventario de la sociedad, igual que el de una herencia, con sus bienes y sus deudas, y la hipoteca suele ser la principal. Solo entonces se sabe qué parte le corresponde a cada uno.
Liquidada la sociedad, si la casa queda en copropiedad, uno puede comprarle su parte al otro. Eso exige acuerdo. Lo que sucede muchas veces es que el divorcio se firma, la liquidación se deja para después, uno sigue viviendo en la casa y pasan los años. Hasta que el otro dice: ya no hay hijos menores, esa casa también es mía. Si no hay acuerdo para vender ni para comprar la parte del otro, queda el juez. Nadie está obligado a permanecer en la comunidad (artículo 400), y si la cosa no admite división, se vende y se reparte el precio (artículo 404). Es la vía más cara y la más lenta, y suele terminar en subasta.
El banco no firma vuestro pacto de divorcio
En la hipoteca hay un tercero que no estaba en la boda: el banco. Y el banco no entiende, o no quiere entender, los pactos de la pareja. Que uno le venda su mitad al otro, o que el convenio diga que a partir de ahora la hipoteca la paga solo uno, no le libera frente al banco. Los contratos solo producen efecto entre quienes los otorgan (artículo 1257), y cambiar de deudor exige el consentimiento del acreedor (artículo 1205). El banco tenía dos patrimonios en garantía y no va a conformarse con uno porque la pareja se haya separado.
Por eso desconfío de muchos «mutuos acuerdos». En demasiados casos interviene un solo letrado y al otro cónyuge se le dice: esto está claro, firma y ya está. Eso no es un mutuo acuerdo; es «fírmame ahora y dejemos el problema para después». Conté en antena el último que he visto: a una de las partes se le ofrecía quedarse con la casa y un dinero, y la otra seguiría pagando las cuotas. En letra pequeña, y con palabras confusas, se decía que al banco no se le iba a comunicar nada. Quien firma eso descubre un día que el otro ha dejado de pagar y que él sigue figurando en la hipoteca.
Porque casi todos los préstamos dicen «usted y usted, solidariamente». Y en la solidaridad el acreedor puede dirigirse contra cualquiera de los deudores o contra todos a la vez (artículo 1144). Hará una averiguación de bienes e irá a por el que más tenga. Lo mismo vale para los padres que, en los años de crisis, avalaron a sus hijos: el hijo se separa y el padre sigue avalando una casa en la que ya no vive nadie de los suyos.
Quien paga de más, lo recupera
Esperanza, desde los controles, hizo la pregunta que muchos oyentes se estarían haciendo: qué pasa cuando, después de la separación, uno de los dos deja de pagar su mitad de la hipoteca. Lo habitual es que el banco cargue el recibo entero, y que el cónyuge cumplidor acabe pagando el cien por cien para no verse ejecutado. No pierde ese dinero. Si se pagó durante el matrimonio, las cantidades que uno pagó solo y eran de cargo de la sociedad entran en el pasivo con su importe actualizado (artículo 1398.3.ª). Si se pagó después del divorcio, el codeudor que paga puede reclamar a los demás la parte que les correspondía (artículo 1145). En los dos casos, el momento de hacerlo valer es la liquidación, y la condición, la de siempre: poder probarlo.
Avalar no es un favor de cortesía
Juan José me preguntó qué supone avalar una hipoteca. El fiador se obliga a pagar si no lo hace el deudor (artículo 1822). En teoría, el banco tendría que dirigirse antes contra los bienes del deudor; pero ese beneficio de excusión desaparece cuando el fiador renuncia a él o se obliga solidariamente (artículo 1831), y eso es lo que dicen casi todas las escrituras.
Y hay otra trampa. Mucha gente cree que, si deja de pagar, el banco se queda con la casa y la deuda se acaba. No es así. Si la casa sale a subasta y lo que se obtiene no cubre lo que se debe, el banco puede seguir reclamando la diferencia (artículo 579.1 de la Ley de Enjuiciamiento Civil), al deudor y al avalista. Venimos de unos años en que se tasó alto y se prestó mucho, y no es raro deber más de lo que vale la casa. La dación en pago, entregar la vivienda y cancelar la deuda, solo existe si el banco la acepta expresamente.
Lo comparé con una analítica. Cualquiera que recibe sus resultados sabe qué es el colesterol, qué son los triglicéridos y si están altos. ¿Por qué? Porque le interesa. Nadie pide que se lea la escritura como quien lee el Quijote entero, pero sí que sepa a qué se compromete y obliga antes de firmar. Para eso estamos los letrados.
Las preguntas de los oyentes
¿Puede uno cambiar la cerradura en cuanto se separa? No. Si ya hay que cambiar la cerradura, es que no hay acuerdo, y el uso de la vivienda familiar lo decide un convenio aprobado por el juez o, a falta de él, el propio juez, que lo atribuye a los hijos menores y al progenitor con quien convivan (artículo 96).
¿Se puede pasar de gananciales a separación de bienes estando casados? Sí, en capitulaciones ante notario. Es lo habitual cuando uno de los cónyuges empieza una actividad empresarial. Pero el cambio debe constar en el Registro Civil (artículo 1333) y no perjudica los derechos que ya tuvieran los acreedores (artículo 1317). Si uno de los cónyuges entra en concurso de acreedores y se incluyen en la masa bienes gananciales, el otro puede pedir al juez del concurso la disolución de la sociedad (artículo 125 de la Ley Concursal).
¿Pagan menos IRPF los casados en separación de bienes? Aquí conviene precisar lo que dije en antena. El régimen económico no cambia a quién se atribuyen los sueldos: la renta se imputa según su origen, «cualquiera que sea» el régimen del matrimonio, y los rendimientos del trabajo son de quien los genera (artículo 11 de la Ley del IRPF). Lo que sí cambia el resultado es optar por la declaración conjunta o la individual, y eso hay que calcularlo en cada caso.
¿Qué es una hipoteca solidaria? Que el banco puede reclamar la deuda entera a cualquiera de los firmantes. Desconfíen de los eslóganes: la solidaridad, en un contrato, significa menos derechos y más obligaciones para quien firma. Antes de opinar, hay que leer la letra.
¿Y la hipoteca inversa? Es un préstamo con garantía de la vivienda habitual que se cobra en vida y solo se devuelve al fallecer el titular. En Madrid hay muchas personas mayores con un piso que vale ochocientos mil euros y una pensión de quinientos. La ley la reserva a mayores de 65 años o personas dependientes o con discapacidad, y solo pueden concederla entidades de crédito, establecimientos financieros de crédito y aseguradoras (disposición adicional primera de la Ley 41/2007). Lo que en antena describí de inversores particulares que se ofrecen en el café del barrio sería otra cosa, una renta vitalicia o una venta de la nuda propiedad, y ahí hay que mirar el contrato con lupa.
¿Y el seguro de vida de la hipoteca? Se firma pensando en el amor y se cobra pensando en la muerte. Hay que leer la póliza, las exclusiones y el cuestionario de salud, porque una historia clínica que aparece después puede dejar sin cobertura a quien creía estar protegido.
Las cinco preguntas finales
Juan José cerró con una ronda de cinco preguntas que no tenían que ver con la vivienda y que se merecerían un programa cada una. Sobre la justicia, dije que la Administración de Justicia está al alcance de todos, pero que mientras los órganos de gobierno de los jueces se elijan en los parlamentos, los poderes del Estado tendrán nombres muy bonitos pero bastantes debilidades. Sobre las deudas familiares, que la cuestión es la proporción entre lo que se ingresa y lo que se debe: con mil euros comprometidos de cinco mil, se ahorra; con el ochenta por ciento comprometido, se vive en la cuerda floja. Sobre la intervención del Estado en el alquiler, repetí lo que ya dije en el programa sobre los decretos de vivienda: el problema es de oferta, de suelo y de licencias. Sobre la libertad de pensamiento, que sin herramientas para pensar no hay criterio, y que sin listas abiertas el votante elige siglas, no personas. Y sobre la justicia gratuita, que el turno de oficio es imprescindible, pero que se paga mal, tarde y a veces nunca, y que así es muy difícil pedir a nadie que trabaje en cuerpo y alma.
«El que es vencido hoy»: el testamento de don Quijote
Empecé con Santa Teresa y terminé con Cervantes. Juan José me preguntó, con la sorna de siempre, si don Quijote tenía hipoteca o pareja formal. Hombre, si el amor platónico ya le daba problemas… Pero tenía al ama y a la sobrina, y tenía a Sancho.
Leí el pasaje del capítulo LXXIV de la segunda parte. Don Quijote está en su lecho de muerte, con el escribano y la familia alrededor, y nadie se cree que el hidalgo se vaya a morir: lo querían en casa, no por los caminos, pero sano. Y entonces, «volviéndose a Sancho, le dijo»:
—Perdóname, amigo, de la ocasión que te he dado de parecer loco como yo, haciéndote caer en el error en que yo he caído, de que hubo y hay caballeros andantes en el mundo.
—¡Ay! —respondió Sancho, llorando—: no se muera vuestra merced, señor mío, sino tome mi consejo y viva muchos años, porque la mayor locura que puede hacer un hombre en esta vida es dejarse morir, sin más ni más, sin que nadie le mate, ni otras manos le acaben que las de la melancolía. […] Si es que se muere de pesar de verse vencido, écheme a mí la culpa, diciendo que por haber yo cinchado mal a Rocinante le derribaron; cuanto más, que vuestra merced habrá visto en sus libros de caballerías ser cosa ordinaria derribarse unos caballeros a otros, y el que es vencido hoy ser vencedor mañana.
Por qué ese texto en un programa sobre hipotecas. Porque nos dice dos cosas. La primera, que todos podemos pensar una cosa y revertir ese pensamiento; que lo sensato es ser flexibles y no dogmáticos, y saber decir «puede que tengas razón», y reconocer los errores, o las debilidades. La segunda, la de Sancho: que nadie se deje morir de melancolía por haber sido derribado:
- Quien ha perdido hoy una casa, una pareja o un pleito, puede ser vencedor mañana.
Lo que quería decir con esto era que el valor es la perseverancia, no la posible agresividad:
“estas son mis ideas, y voy a luchar por ellas, y ojalá que me vaya bien, y aunque así no fuera, lo que no voy a hacer es dejar de ser quien soy.”
Y por resumir un poco lo anterior
Si va a comprar una casa con su pareja, ponga sobre la mesa, antes de firmar, qué aporta cada uno y de dónde sale el dinero, y que conste en la escritura.
Si puso usted la entrada con dinero de antes del matrimonio o de sus padres, guarde la prueba: tiene derecho a que se le devuelva actualizado al liquidar, aunque la casa se comprara para la sociedad de gananciales.
Si se divorcia, recuerde que disolver no es liquidar, y que lo que pacte con su pareja sobre la hipoteca no obliga al banco mientras el banco no lo firme.
Y si le piden que avale, lea antes la escritura: el avalista responde aunque la casa se subaste.
Fdo.: Domínguez-Lobato, Eduardo
Le recomendamos que nos consulte. En Domínguez Lobato Abogados contamos con una práctica especializada en Derecho de Familia, Derecho Civil y Derecho Concursal que trabajan de forma integrada para defender sus intereses. Consúltenos sin compromiso o escríbanos por WhatsApp al 625 19 10 19. Presupuesto cerrado por escrito y primera valoración de viabilidad, sin coste y sin compromiso.
📍 Domínguez Lobato Abogados — calle Porvera, 6, 2.ª planta, 11403 Jerez de la Frontera (ver en Google Maps).